
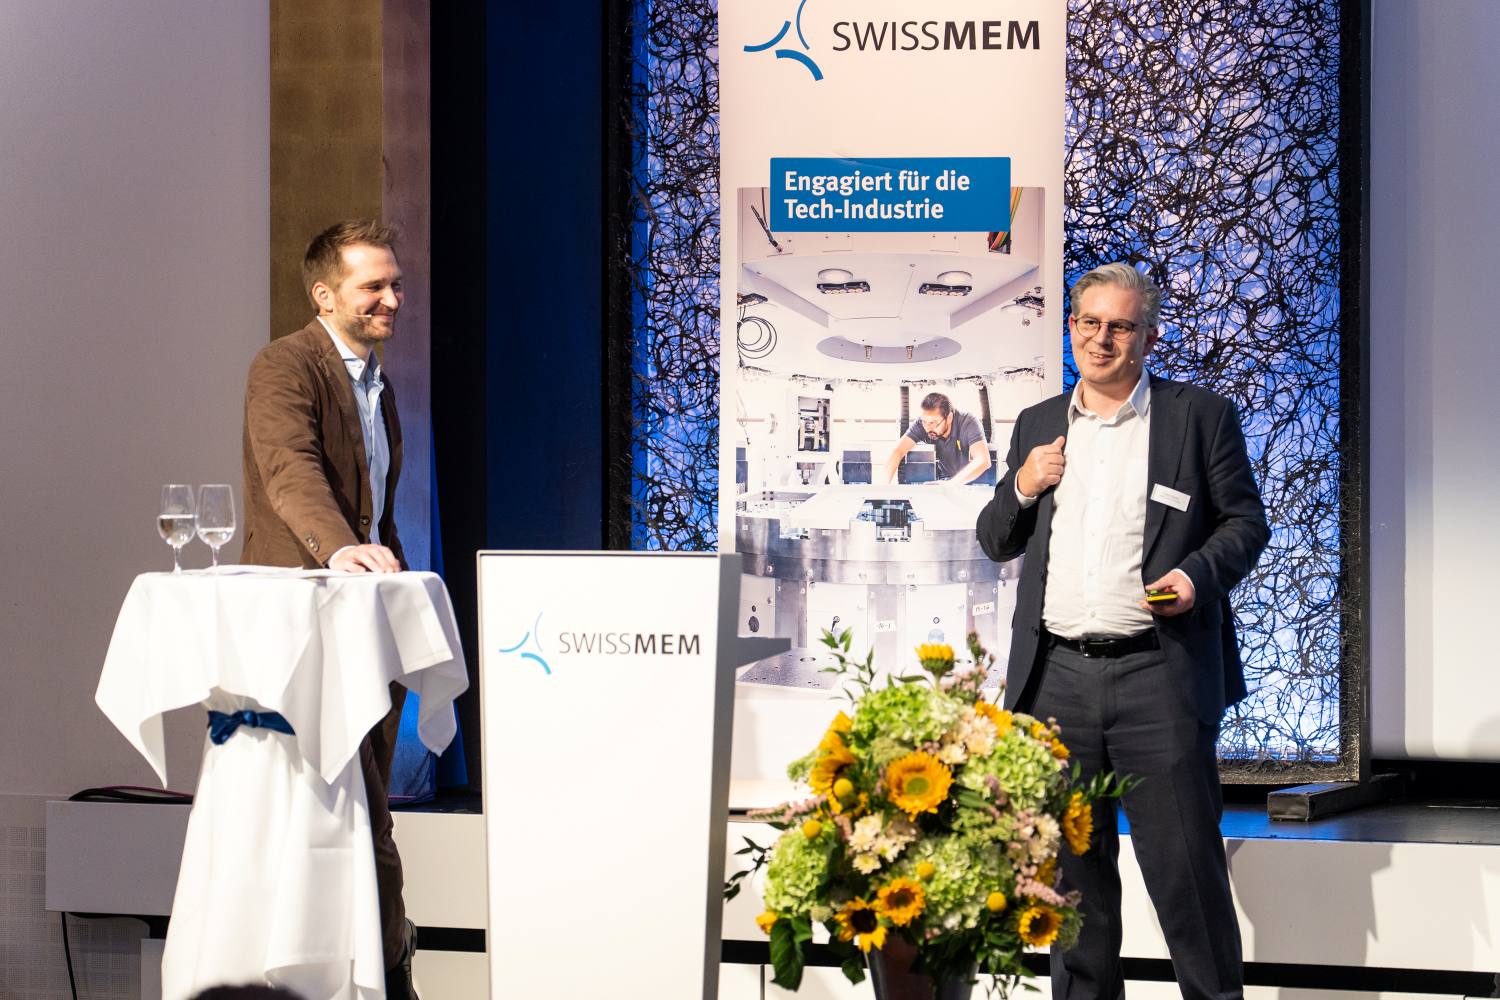
Franc Kaiser und Phil Klemens legen dem Schweizer Maschinenbau eine Studie über die chinesische Konkurrenz vor. Die unbequemsten Zahlen darin stammen aus der eigenen Kostenrechnung.
Redaktionelle Bearbeitung: Eugen Albisser
Franc Kaiser lebt seit 24 Jahren in China und ist Partner-in-Charge bei InterChina Consulting in Shanghai und stand am 24. Swissmem Symposium in Zürich neben Phil Klemens, Lead Industry Practice bei Infront Consulting & Management. Ihr Vortrag «The Path to a New Premium» teilte sich die Arbeit: Kaiser erklärt die chinesische Maschine, Klemens sortiert, was dem Schweizer Maschinenbau an Antworten bleibt.
Im Mittelpunkt ihrer Rede steht eine Studie über den Premium-Maschinenbau mit 26 Interviews im deutschsprachigen Raum, 8 in China, dazu eine Umfrage mit 136 Teilnehmenden, darunter 75 CEOs. Wie ernst die Lage gesehen wird, zeigt eine Zahl daraus: 78 Prozent der befragten Maschinenbauer nennen China ihre grösste strategische Herausforderung weltweit oder eine, die zum Umbau zwingt.
Der Export ist das Ventil
Chinas Maschinenbau produziert mehr, als der Heimmarkt aufnimmt. Die Auslastung sinkt seit 2021, die Exportkurve steigt im selben Takt, und sie zeigt nach Europa. Einer der untersuchten chinesischen Werkzeugmaschinen- und Automatisierungsbauer will seinen Europaanteil am Umsatz von 5 Prozent im Jahr 2025 auf 15 Prozent bis 2030 treiben. Mehrere von ihnen sagen in der Studie warum: Ihre Marge sei in Europa doppelt so hoch wie in China.
Woher der Preisvorteil kommt, erklärt Kaiser wie folgt: Die Produktionsbasis in China liegt laut der Studie 20 bis 40 Prozent unter jener in Südostasien. Setzt man die Beschaffungskosten in Europa als 100 an, kostet Rohmaterial in China 60, Werkzeug 50 und Ausrüstung 40. Eine Fabrik, die in der EU 350 Millionen Euro verschlingt, steht in China für 180 Millionen. Dahinter stehen Gründe, die sich nicht wegverhandeln lassen: keine Inflation, billige Energie, billiges Land, dichte Cluster, eine Automatisierung, die mit der Hälfte der Leute auskommt, und eine vertikale Integration.
Dazu kommt die Zulieferkette, die Kaiser den Todesstern nennt. Wer in China einen Lieferanten sucht, wartet nicht auf Lastenhefte und Compliance-Verträge. Die Lösung kommt am nächsten Tag. «Es ist nicht ein Slogan, es ist wirklich ein System», sagt Kaiser und fasst es in drei Begriffen zusammen: High-Tech, High-Speed, Low-Cost.
Die Hoffnung, die nicht aufgeht
Diese Kostenstruktur räumt mit einer verbreiteten Hoffnung auf: dass bessere chinesische Qualität automatisch teurere chinesische Maschinen bedeutet. Bei einer Pressenlinie für 3,4 Millionen Euro stecken 29 Prozent der Kosten in Steuerungen, Motoren und Sensoren von Siemens, ABB oder SEW-Eurodrive. Kauft der Hersteller dieselben Teile bei den China-Gesellschaften dieser Konzerne, sinkt der Projektpreis auf 3,0 Millionen. Mit einer qualifizierten chinesischen Marke landet er bei 2,8 Millionen.
Wie schnell eine solche chinesische Marke wächst, zeigt die Firma Inovance, den Kaiser den «Arch-Enemy von Siemens» nennt: 100 Millionen Renminbi Umsatz im Jahr 2007, 45,1 Milliarden im Jahr 2025. Möglich wurde das über eine einzige Erfolgsrechnung an der Konzernspitze. Die Geschäftsfelder führen keine eigene, also dürfen neue Felder jahrelang Geld verlieren, während die alten sie tragen.
Fünf Wege nach Europa
Einen einzigen Angriffspfad gibt es nicht, die Studie unterscheidet fünf. Haitian steht für den Kostenführer im Volumenmarkt. Lehui verspricht deutsche oder schweizerische Qualität zum chinesischen Preis. Tofflon baut schlüsselfertige Fabriken samt Finanzierung, im Globalen Süden zusammen mit chinesischen Förderbanken. Sany verkauft Betrieb und Wartung statt Stückzahlen. Han's Laser sucht Partnerschaften und gelangt so in westliche Ökosysteme.
Wo der Druck zuerst ankommt, zeigt die Umfrage: Im Globalen Süden spüren ihn 85 Prozent der Maschinenbauer heute schon, für das gesamte eigene Geschäft rechnen 96 Prozent bis 2030 damit.
Der Blick aus China auf Zürich
Acht chinesische Hersteller haben die beiden Beratungen befragt. Der Respekt vor der europäischen Ingenieurskunst steht in jeder Antwort, daneben steht Trägheit. Ein Vertriebsleiter eines Anlagenbauers rechnet vor: «20 Prozent mehr Leistung für 200 Prozent Aufpreis, diese Gleichung geht nicht mehr auf.»
«Europa denkt noch in Maschinen, wir denken in digitalen Systemen.»
Strategiechef aus dem chinesischen Verpackungsmaschinenbau
Wo dürfen Sie denn noch 220 fahren?
Klemens beginnt seinen Teil der Rede mit einer Annahme, die er für gefährlich hält: dass Premiumkunden am Ende ohnehin Premium kaufen. Ein CEO habe ihm vom Komfort deutscher Autos bei 220 Stundenkilometern geschwärmt, Weltspitze, nirgendwo sonst zu finden. Klemens' Rückfrage: «Wo dürfen Sie denn noch 220 fahren? In wie vielen Ländern?»
Ändern sich die Gegebenheiten, ändern sich die Erwartungen. Für den Kunden bedeute Premium zunehmend einen schnelleren Ramp-up, weniger gebundenes Kapital und eine stabile Leistung. Ein technischer Vorsprung werde zum Nachteil, sobald er sich für den Kunden in mehr Zeit, mehr Kosten und mehr Komplexität übersetzt.
«Premium heisst eben nicht mehr automatisch maximale Spezifikation.»
Phil Klemens, Lead Industry Practice, Infront Consulting & Management
Daraus baut Klemens eine Matrix mit zwei Achsen, Markt und Geschäftsmodell, und vier Feldern. Brilliant Premium verteidigt die Spitze in High-End-Nischen, Outcome Premium verkauft das Ergebnis beim Kunden statt der Maschine, Accessible Premium erschliesst neue Segmente über eine eigene Kostenlogik, Next Growth trägt vorhandene Fähigkeiten in andere Märkte. Der Rückzug aus einem Feld ist die fünfte Möglichkeit, und manchmal gar nicht die schlechteste.
Unangenehmer als die Wahl des Feldes ist die Frage davor: Ist der eigene Markt noch eine Pyramide, oder eher ein Regentropfen, oben ganz dünn und unten immer breiter? Alle vier Felder gleichzeitig zu bespielen führt zum Mittelmass in allen, «stuck in the middle». Auch beim Outcome Premium bleibt Klemens nüchtern: «Viele wollen dorthin, aber die wenigsten kommen im Endeffekt auch da an.»
Sein Beispiel für Accessible Premium kauft beim chinesischen Wettbewerber ein. Jungheinrich hat für das Einstiegssegment ein zweites, günstigeres Portfolio aufgebaut, dessen Produkte zu über 90 Prozent aus chinesischer Technik bestehen. Der Grund steht auf derselben Folie: Der Marktanteil chinesischer Wettbewerber in Europa ist seit 2019 von 11 auf 31 Prozent gestiegen. Drei- bis viermal habe die Firma es zuvor mit der eigenen Ingenieurs-DNA aus Hamburg versucht. «Es hat nicht funktioniert.»
Zum Schluss empfiehlt Klemens der Geschäftsleitung ein Gedankenexperiment: Wenn ein chinesischer Wettbewerber das eigene Geschäft im Kern angreift, «wo wären wir tatsächlich am verwundbarsten?» Und dann der letzte Satz: «Die grösste Fehleinschätzung ist: China ist noch nicht Premium genug.»
Der chinesische Aufstieg läuft allerdings nicht von selbst. Die Studie hält auch fest, wo China weiterhin hinterherhinkt: Markenvertrauen, Serviceinfrastruktur und Verlässlichkeit über den ganzen Lebenszyklus. Diese Lücken schliessen sich, und die Studie rät, den Vorsprung als schrumpfenden Vorteil zu behandeln.
Den Schlusspunkt setzt auf der letzten Folie ein Schweizer Maschinenbauer: «Die Chinesen sind nicht mehr billig und von schlechter Qualität. Sie sind schnell, marktorientiert und technisch auf Augenhöhe.» Wer darauf mit «business as usual» antworte, verliere kurz- bis mittelfristig an Bedeutung.
Passend zu diesem Artikel
TR Landingpage zum «24. Swissmem Symposium»
Auf dieser Seite finden Sie alle Informationen zum Anlass, ein FAQ sowie nach dem Symposium ausgewählte Referate und Berichte.
Impressum
Textquelle: Vortrag 24. Swissmem Symposium
Text: Eugen Albisser
Bildquelle: Swissmem
Informationen


Veröffentlicht am: