
Franc Kaiser und Phil Klemens legen dem Schweizer Maschinenbau eine Studie über die chinesische Konkurrenz vor. Die unbequemsten Zahlen darin stammen aus der eigenen Kostenrechnung.
Redaktionelle Bearbeitung: Eugen Albisser
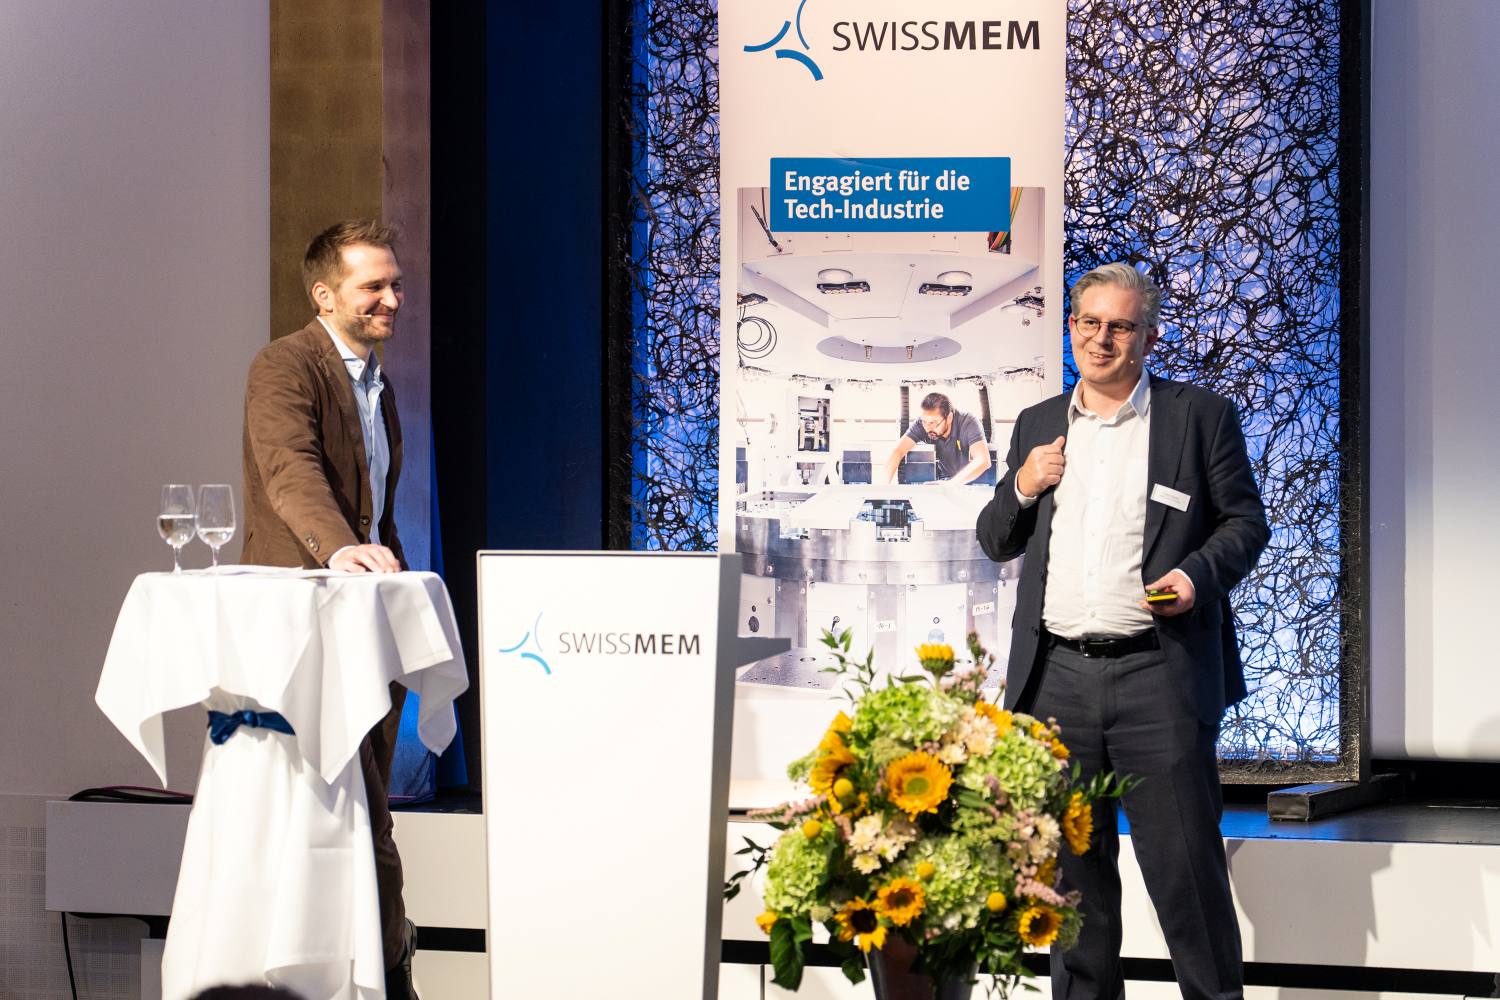
Franc Kaiser lebt seit 24 Jahren in China. Am 24. Swissmem Symposium in Zürich stand der Partner-in-Charge von InterChina Consulting neben Phil Klemens, Lead Industry Practice bei Infront Consulting & Management. Ihr Vortrag «The Path to a New Premium» teilte sich die Arbeit: Kaiser erklärt die chinesische Maschine, Klemens sortiert, was dem Schweizer Maschinenbau an Antworten bleibt.
Im Mittelpunkt ihrer Rede steht eine gemeinsame Studie über den Premium-Maschinenbau. Wie ernst die Lage gesehen wird, zeigt eine Zahl daraus: 78 Prozent der befragten Maschinenbauer nennen China entweder ihre grösste strategische Herausforderung weltweit oder eine, die sie zum Umbau zwingt.
Der Export ist das Ventil
Chinas Maschinenbau produziert mehr, als der Heimmarkt aufnimmt. Die Auslastung sinkt seit 2021, die Exportkurve steigt im selben Takt, und sie zeigt nach Europa. Einer der untersuchten chinesischen Werkzeugmaschinen- und Automatisierungsbauer will seinen Europaanteil am Umsatz von 5 Prozent im Jahr 2025 auf 15 Prozent bis 2030 treiben. Mehrere untersuchte Hersteller sagen in der Studie warum: Ihre Marge sei in Europa doppelt so hoch wie in China.
Woher der Preisvorteil kommt, erklärt Kaiser eine Etage tiefer. Die Produktionsbasis in China liegt laut der Studie 20 bis 40 Prozent unter jener in Südostasien. Dahinter stehen Gründe, die sich nicht wegverhandeln lassen: keine Inflation, billige Energie, billiges Land, dichte Cluster, eine Automatisierung, die mit der Hälfte der Leute auskommt, und eine vertikale Integration.
Dazu kommt die Zulieferkette, die Kaiser den Todesstern nennt. Wer in China einen Lieferanten sucht, wartet nicht auf Lastenhefte und Compliance-Verträge. Die Lösung kommt am nächsten Tag. «Es ist nicht ein Slogan, es ist wirklich ein System», sagt Kaiser und fasst es in drei Begriffen zusammen: High-Tech, High-Speed, Low-Cost.
Eine Hoffnung weniger
Diese Kostenstruktur räumt mit einer verbreiteten Hoffnung auf: dass bessere chinesische Qualität automatisch teurere chinesische Maschinen bedeutet. Bei einer Pressenlinie für 3,4 Millionen Euro stecken 29 Prozent der Kosten in Steuerungen, Motoren und Sensoren von Siemens, ABB oder SEW-Eurodrive. Kauft der Hersteller dieselben Teile bei den China-Gesellschaften dieser Konzerne, sinkt der Projektpreis auf 3,0 Millionen. Mit einer qualifizierten chinesischen Marke landet er bei 2,8 Millionen.
Wie schnell eine solche chinesische Marke wächst, zeigt die Firma Inovance, die Kaiser den «Arch-Enemy von Siemens» nennt: 100 Millionen Renminbi Umsatz im Jahr 2007, 45,1 Milliarden im Jahr 2025. Möglich wurde das über eine einzige Erfolgsrechnung an der Konzernspitze. Die Geschäftsfelder führen keine eigene, also dürfen neue Felder jahrelang Geld verlieren, während die alten sie tragen.
Fünf Wege nach Europa
Einen einzigen Angriffspfad gibt es nicht, die Studie unterscheidet fünf. Haitian steht für den Kostenführer im Volumenmarkt. Lehui verspricht deutsche oder schweizerische Qualität zum chinesischen Preis. Tofflon baut schlüsselfertige Fabriken samt Finanzierung, im Globalen Süden zusammen mit chinesischen Förderbanken. Sany verkauft Betrieb und Wartung statt Stückzahlen. Han's Laser sucht Partnerschaften und gelangt so in westliche Ökosysteme.
Wo der Druck zuerst ankommt, zeigt die Umfrage: Im Globalen Süden spüren ihn 85 Prozent der Maschinenbauer heute schon, für das gesamte eigene Geschäft rechnen 96 Prozent bis 2030 damit.
Wo China schon gewonnen hat
Anteil am weltweiten Exportwert. China 2025, in Klammern 2021, dahinter die Schweiz 2025. Die Zonen stammen aus der Studie.
- Die nächsten fünf Jahre sicher? Luft- und Raumfahrt samt Verteidigung 2,1 (1,0), Schweiz 0,7. Medizintechnik 7,5 (9,0), Schweiz 4,0.
- Hält noch zwei bis drei Jahre: Verpackungsmaschinen 12,1 (9,0), Schweiz 3,3. Präzisionsinstrumente, Sensoren und Messtechnik 13,0 (18,0), Schweiz 2,0.
- Umkämpft, aktuelles Schlachtfeld: Industrieroboter 15,4 (5,0), Schweiz 1,2. Werkzeugmaschinen 19,4 (14,0), Schweiz 3,9. Antriebe und Motoren 22,2 (24,0), Schweiz 2,6.
- China hat gewonnen, oder das Schweizer Premium verliert schnell an Boden: Elektromaschinen und Elektronik 24,8 (26,0), Schweiz 0,4. Baumaschinen 27,2 (19,0), Schweiz 0,5. Textilmaschinen 32,7 (25,0), Schweiz 1,8. Schiffbau 34,7 (19,0), Schweiz 0,0. Batterie- und Neue-Energie-Ausrüstung 50,5 (33,0), Schweiz 0,2.
Quelle: Präsentation, InterChina-Analyse auf Basis von UN Comtrade, IFR World Robotics 2025, Clarksons, CMTBA, Mordor Intelligence, USCC, KHL und China Economic Net
Der Blick aus China auf Zürich
Acht chinesische Hersteller haben die beiden Beratungen befragt. Der Respekt vor der europäischen Ingenieurskunst steht in jeder Antwort, daneben steht Trägheit. «Europa denkt noch in Maschinen, wir denken in digitalen Systemen», sagt ein Strategiechef aus dem chinesischen Verpackungsmaschinenbau.
«20 Prozent mehr Leistung für 200 Prozent Aufpreis, diese Gleichung geht nicht mehr auf.»
Vertriebsleiter eines chinesischen Anlagenbauers
Was Premium beim Kunden heisst
Für Klemens beginnt das Problem bei einer Annahme, die er für gefährlich hält: dass Premiumkunden am Ende ohnehin Premium kaufen. Ein CEO habe ihm vom Komfort deutscher Autos bei 220 Stundenkilometern geschwärmt, Weltspitze, nirgendwo sonst zu finden.
«Wo dürfen Sie denn noch 220 fahren? In wie vielen Ländern?»
Phil Klemens, Lead Industry Practice, Infront Consulting & Management
Ändern sich die Gegebenheiten, ändern sich die Erwartungen. «Premium heisst eben nicht mehr automatisch maximale Spezifikation», sagt Klemens. Für den Kunden bedeute Premium zunehmend einen schnelleren Ramp-up, weniger gebundenes Kapital und eine stabile Leistung. Ein technischer Vorsprung werde zum Nachteil, sobald er sich für den Kunden in mehr Zeit, mehr Kosten und mehr Komplexität übersetzt.
Vier Felder und ein Rückzug
Aus dieser verschobenen Definition baut Klemens eine Matrix mit zwei Achsen, Markt und Geschäftsmodell, und vier Feldern. Der Rückzug aus einem Feld ist die fünfte Möglichkeit, und manchmal gar nicht die schlechteste. Unangenehmer als die Wahl des Feldes ist die Frage davor: Ist der eigene Markt noch eine Pyramide, oder eher ein Regentropfen, oben ganz dünn und unten immer breiter?
Die vier Felder
- Brilliant Premium verteidigt die Spitze in High-End-Nischen und lenkt das Entwicklungsbudget dorthin.
- Outcome Premium verkauft das Ergebnis beim Kunden statt der Maschine.
- Accessible Premium erschliesst neue Segmente über eine eigene Kostenlogik.
- Next Growth Premium trägt vorhandene Fähigkeiten in andere Märkte.
- Dazu der selektive Rückzug aus einem Feld als fünfte Möglichkeit.
Quelle: Präsentation Folien von InterChina
Alle vier Felder gleichzeitig zu bespielen führt zum Mittelmass in allen, «stuck in the middle». Auch beim Outcome Premium bleibt Klemens nüchtern: «Viele wollen dorthin, aber die wenigsten kommen im Endeffekt auch da an.»
Für Accessible Premium nennt Klemens eine Firma, die bei der chinesischen Konkurrenz einkauft. Jungheinrich hat für das Einstiegssegment ein zweites, günstigeres Portfolio aufgebaut, dessen Produkte zu über 90 Prozent aus chinesischer Technik bestehen. Der Druck dahinter: Der Marktanteil chinesischer Wettbewerber in Europa ist seit 2019 von 11 auf 31 Prozent gestiegen. Drei- bis viermal habe die Firma es zuvor mit der eigenen Ingenieurs-DNA aus Hamburg versucht. «Es hat nicht funktioniert.»
Klemens empfiehlt der Geschäftsleitung ein Gedankenexperiment: Wenn ein chinesischer Wettbewerber das eigene Geschäft im Kern angreift, «wo wären wir tatsächlich am verwundbarsten?» Dazu die grösste Fehleinschätzung, die er im Markt sieht: «China ist noch nicht Premium genug.»
Ein Schweizer Maschinenbauer sagt es in der Studie so: «Die Chinesen sind nicht mehr billig und von schlechter Qualität. Sie sind schnell, marktorientiert und technisch auf Augenhöhe.» Wer darauf mit «business as usual» antworte, verliere kurz- bis mittelfristig an Bedeutung.
Passend zu diesem Artikel
Impressum
Textquelle: Vortrag 24. Swissmem Symposium
Text: Eugen Albisser
Bildquelle: Swissmem
Informationen


Veröffentlicht am: